政府决算报告以收付实现制为基础编制,以预算会计核算生成的数据为准。()
【不定项选择题】

某企业采用公允价值模式对投资性房地产进行后续计量,公允价值上升时,应贷记的会计科目是其他综合收益。()
A.
错
B.
对
手机使用
微信扫一扫
分享
参考答案
参考解析
【不定项选择题】
下列对继续犯的表述中正确的是( )。
继续犯又被称作持续犯
行为人着手实施了持续侵害同一客体的行为
行为人必须出于实施特定继续犯罪的故意
行为对客体的侵犯和不法状态必须是同时继续
【不定项选择题】
根据资料 (1) 至资料 (3),下列各项中,关于摊销 M 非专利技术成本的表述正确的是 ( )。
每月摊销额为 1200 元
2022 年 M 非专利技术摊销总额为 8400 元
自 2022 年 6 月开始摊销
自 2022 年 7 月开始摊销
【不定项选择题】
【背景资料】
某新建机场飞行区指标为4E,跑道磁方向角为6°~186°。设计要求跑道道面需刻槽。为尽可能消除基层纵向施工缝,基层摊铺必须采用摊铺机作业,并不设找平层,需施工单位采取相应措施来防止道面面层发生反射裂缝。A施工单位中标承建了该跑道基层、面层和道面标志施工项目。为确保工期目标的实现,施工单位加大了施工准备工作力度,在当年4月30日,人员、材料、机械设备均准备就绪,有关室内试验均已完成。施工单位决定于5月1日正式展开基层施工。对此,监理单位予以制止。
【不定项选择题】
2021年1月1日,某股份有限公司所有者权益各项目金额分别为:股本10 000万元(每股面值为1元),资本公积(股本溢价)50 000万元,盈余公积3 000万元,未分配利润1 000万元(贷方余额)。2021年该公司发生的相关业务资料如下;
(1)4月25日,经股东大会批准,用盈余公积向普通股股东转增股本400万元,宣告分配现金股利200万元。5月24日,支付全部现金股利。
(2)5月18日,经股东大会批准,以现金回购方式回购本公司股票1 000万股并注销,每股回购价3元。
(3)12月31日,全年实现净利润2 000万元,按净利润的10%提取法定盈余公积,并结转至未分配利润。
要求:根据上述资料,不考虑其他因素,分析回答下列小题。(答案中的金额单位用万元表示)
3.根据资料(3),下列各项中,关于该公司结转净利润、提取法定盈余公积及结转未分配利润的会计处理正确的是( )
提取法定盈余公积时借:利润分配--提取法定盈余公积200贷:盈余公积200
结转未分配利润时借:利润分配一未分配利润200贷:利润分配--提取法定盈余公积200
结转净利润时借:本年利润2 000贷:利润分配--未分配利润2000
结转未分配利润时:借:利润分配--提取法定盈余公积200贷:利润分配一一未分配利润200
【不定项选择题】
甲公司是一家装修企业,为增值税一般纳税人,2022年12月该公司发生如下业务:
(1)1日,甲公司通过竞标与乙公司签订一项服务期为20个月的装修合同,合同约定不含税装修价款为3200万元,为取得该合同,甲公司支付因投标而发生的差旅费6万元,支付咨询费3万元,另支付促成合同的中介机构佣金15万元,全部款项通过银行存款支付,甲公司预期上述支出未来均能收回。
(2)当月,甲公司为履行与乙公司的合同,累计发生装修成本100万元,其中,装修人员薪酬为50万元,水电费为10万元,装修设备折旧费为40万元。水电费已通过银行存款支付,装修人员薪酬尚未支付,为完成该合同甲公司估计还将发生装修成本1900万元。
(3)31日,甲公司收到乙公司支付的合同价款160万元和增值税税额14.4万元,全部款项已收存银行并开具增值税专用发票给乙公司。甲公司确认当月合同收入并结转合同履约成本,采用与相关合同收入确认相同的基础对合同取得成本、合同履约成本进行摊销。该装修合同属于在某一时间内履行的单项履行义务,甲公司按照累计实际发生的成本占预计总成本占预计总成本的比例确定履约进度。
要求:
根据上述资料,不考虑其他因素,分析回答下列
2.根据资料(2),下列各项中,关于甲公司发生装修成本会计处理表述正确的是()。
贷记“银行存款“科目10万元
借记“合同履约成本“科目100万元
贷记“累计折旧“科目10万元
贷记“应付职工薪酬”科目50万元
【不定项选择题】
居民企业甲公司为增值税小规模纳税人,主要从事塑料制品生产和销售。2019年有关经营情况如下:
(1)取得塑料制品销售收入420万元,持有2017年发行地方政府债券取得利息收入2万元,取得国债利息收入1万元,接受捐赠收入10万元。
(2)因生产经营需要,4月向乙银行借款60万元,年利率为5.4%,5月向非金融企业丙公司借款120万元,利率为10%,两笔借款期限为6个月,利息均已按约定时间支付并计入财务费用。
(3)自丁公司购入一台生产用机器设备,取得增值税普通发票注明金额30万元,税额3.9万元,向丁公司支付该设备安装费,取得增值税普通发票注明金额2万元,税额0.18万元。
(4)支付财产保险费4万元,合同违约金5万元,缴纳诉讼费用3万元,税收滞纳金1万元。
已知金融企业同期同类贷款年利率为5.4%。
要求:
根据上述资料,不考虑其他因素,分析回答下列问题。
【不定项选择题】
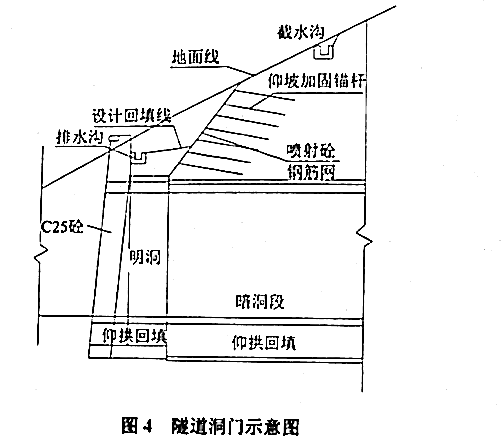
【背景资料】某高速公路双向六车道分离式隧道,左洞长825m,起讫桩号为ZK16+435~ZK17+260,右洞长840m,起讫桩号为YK16+440~YK17+280。隧道进出口均为V级围岩,洞身包含Ⅱ、Ⅲ和Ⅳ级围岩。由于地形和地质条件限制,隧道采用出口向进口单向掘进的施工方案。隧道出口段浅埋且以软弱破碎地层为主,属不良地质。隧道出口端设计为端墙式洞门,洞门设计如图4所示。
施工过程中发生了如下事件:
事件一:为降低地表水对隧道施工的影响,洞口排水系统的技术要求如下:
①仰坡坡顶的截水沟应结合永久排水系统在洞口开挖前修建。
②洞顶截水沟不应与路基边沟顺接组成排水系统。
③洞门排水沟应与洞门结构同时完成。
④洞口截水、排水设施不应在融雪期之前完成。
⑤截水沟迎水面不得低于原地面,回填应密实且不易被水掏空。
事件二:为保障进洞施工安全,采用超前管棚支护辅助施工措施,其施工流程包括:
①钻孔。
②管棚钢管内注浆。
③浇筑导向墙(包括安设导向管)。
④插入钢筋笼。
⑤打设管棚钢管。
事件三:隧道洞口段施工时,明洞衬砌施作应遵循以下技术要求:
①明洞衬砌内模板应采用衬砌模板台车,并应设置外模和固定支架。
②明洞衬砌拱圈混凝土混合料坍落度宜控制在150mm以下。
③混凝土入模温度应控制在5℃~32℃范围内。
④明洞混凝土强度达到80%后方可拆除内模。
事件四:施工单位编制了隧道施工组织设计和标后预算,标后预算中的自有机械费用由不变费用和可变费用组成。项目计划工期为2年10个月,实际工期比计划工期节省了4个月。施工时投入了2台挖掘机、4台装载机和2套二衬台车等自有机械设备,其中每台装载机的原价为42万元,年折旧率为12%。